領収書とレシートの違いとは?税務上の真実と経費精算の新常識
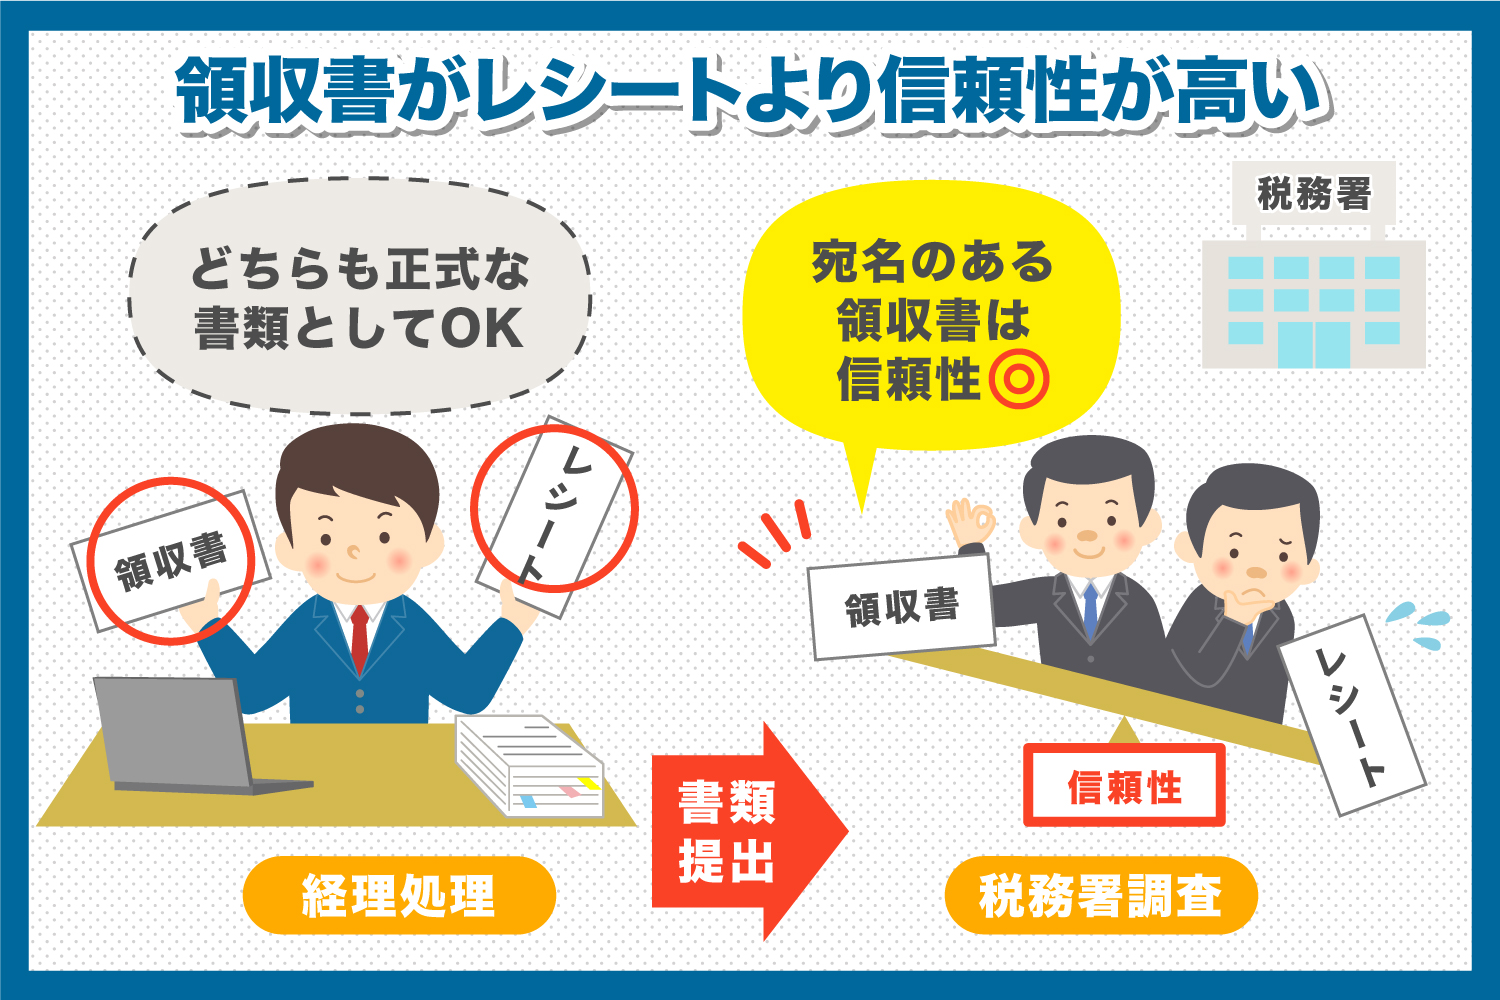
ビジネスの現場や日々の買い物で、支払いの際に「領収書をください」と依頼することは長年当たり前のマナーとされてきました。しかし、税務調査の現場や経理の実務においては、手書きの領収書よりも詳細な明細が印字されたレシートの方が、はるかに信用度の高い証拠書類として扱われる場面が多々あります。
インボイス制度(適格請求書等保存方式)や電子帳簿保存法が完全に定着した現在、旧来の思い込みのまま「とりあえず手書き領収書をもらっておけば安心」と考えていると、仕入税額控除が否認されたり、社内精算で差し戻されたりする重大なリスクを抱えることになります。本稿では、知っておくべき税務上の明確な違いと、賢い使い分けの基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上、購入品目や取引日時が機械印字されたレシートは、手書き領収書以上に高い客観的証拠能力を持つ。
- 要点2:「お品代」や「宛名なし」の手書き領収書は、インボイス制度下において仕入税額控除の対象外となるリスクが極めて高い。
- 要点3:印紙税の貼付義務や電子帳簿保存法への対応を踏まえ、品目詳細が残るレシートを優先して保管するのが現代の最適解である。
【基礎知識】領収書とレシートの決定的な違い|法的な役割と記載要件
日常会話では混同されがちな領収書とレシートですが、文書としての性格には明確な差異が存在します。領収書は「金銭を受け取った事実を証明するために発行者が作成する受取証書(民法第486条)」であり、発行先(宛名)を特定して発行されるのが通例です。一方、レシート(英語のreceipt)はレジスターから自動印字される「売上明細票」であり、宛名が省略される代わりに、購入日時、店舗情報、購入した商品ごとの品名や単価、適用税率が1行ずつ精密に記録されます。
かつては「宛名が手書きされた領収書こそが公式な書類」と信じられていましたが、商取引の証拠書類として求められる本質は「いつ・誰が・どこで・何を・いくらで取引したか」という5つの客観的事実です。法律上、代金の受領事実を証明できる書類であれば、名称が「領収書」であれ「レシート」であれ、税務上の有効性に本質的な優劣はありません。
【税法上の真実】なぜレシートの方が税務調査で「有利」とされるのか?
国税局の税務調査において、調査官が最も警戒するのは「私的な買い物の混入」や「金額の水増し・架空計上」です。手書きの領収書は、文面を店側と示し合わせて偽装したり、後から加筆したりする余地が物理的に残ります。特に但し書きとお品代の組み合わせは、書籍を買ったのか、事務用品なのか、あるいは私的な高級洋服なのかを外部から一切判別できません。
これに対し、POSレジから出力されたレシートには、商品名や点数が完全に印字されます。業務に無関係な私的品目が混ざっていないことを一目で証明できるため、調査官にとっても疑義を挟む余地がありません。これこそが、税法上の証拠能力において「レシートの方が経費で落ちる理由を明確に立証しやすい」と言われる所以です。
【項目別データ比較】領収書VSレシートの機能と法的位置づけ
実務で直面する重要項目について、手書き領収書とPOSレシートの違いを表にまとめました。
| 比較項目 | 手書き領収書 | レジ印字レシート | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の明細 | 「お品代」など抽象的な記載が多い | 品名、単価、数量が個別かつ正確に印字 | 税務調査での客観的信頼性はレシートが圧倒的に高い |
| 宛名の記載 | 必須(会社名・屋号を明記) | 通常は省略される | 小売・飲食等は宛名なしでもインボイス(簡易)として有効 |
| 印紙税の貼付義務 | 税抜5万円以上の場合、200円の収入印紙が必要 | 同額以上で原則必要(レジ登録済印影等で代替可) | 手書き側で印紙貼付漏れが発生しやすく過怠税リスクあり |
| インボイス適格性 | 登録番号・税率表記があれば適格請求書 | 必要事項を満たせば「適格簡易請求書」 | 双方が制度要件を満たし得るが、レシートの方が誤記載が少ない |
| 改ざん・不正耐性 | 手書きのため筆跡改変等の疑念が生じやすい | 機械印字のため事後改ざんが極めて困難 | 企業のコンプライアンス・内部監査ではレシートが推奨される |
【実態検証】経理現場と税務調査のリアル|宛名なしとお品代が招くトラブル
企業の経理担当者への聞き取り調査や税理士の証言によると、社内精算で最も差し戻しが多いのは「但し書きがお品代の手書き領収書」です。何を購入したかが把握できない伝票は、社内規定で承認できないケースが増加しています。
さらに深刻なのが宛名なしのリスクです。「上様」や空欄のまま発行された領収書は、誰が支払ったのかを書類上で証明できません。社外で拾った領収書を悪用して架空の経費精算を行う不正行為を防止するため、上場企業を中心に「宛名なし領収書は原則精算不可」とする社内規程が一般的になっています。
個人事業主の確定申告においても同様です。税務調査が入った際、「お品代」と書かれた数百万円単位の領収書束を提示しても、内訳を証明する納品書や商品明細がなければ、全額が必要経費として否認され、重加算税を含めた追徴課税に発展した事例が後を絶ちません。
【インボイス・電帳法対応】最新ルールで知っておくべき必須要件
仕入税額控除を正確に受けるためには、インボイス制度が定める要件を厳格にクリアしなければなりません。通常の適格請求書には「交付を受ける事業者の氏名・名称(宛名)」が必要ですが、不特定多数と取引を行う以下の特定業種においては、宛名を省略できる「適格簡易請求書(簡易インボイス)」の交付が法的に認められています。
- 小売業(スーパー、コンビニ、百貨店など)
- 飲食店業(レストラン、居酒屋、カフェなど)
- タクシー業・旅客運送業
- 旅行業・駐車場業
これらの業種から受け取るレシートには、「適格請求書発行事業者の登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分した対価の額」「適用税率または消費税額等」の記載があれば、宛名がなくても完全に有効な仕入税額控除の証拠書類となります。
また、電子帳簿保存法への対応も見落とせません。スマートフォンで撮影したレシート画像を経費精算システムへアップロードする場合、品名や金額が自動でデータ化されますが、手書き領収書だとOCR読み取り精度が落ち、手入力によるミスや修正の手間が激増します。業務効率化の観点からも、デジタル処理と親和性の高いレシートの保管が推奨されます。なお、法人におけるレシートの保管期間は原則7年間(欠損金がある事業年度は最長10年間)、個人事業主は青色申告で原則7年間(前々年所得が300万円以下の場合は5年)と定められています。
【トラブル防止】領収書の再発行が断られる理由と代替手段
レシートや領収書を紛失した際、「店に頼めば再発行してもらえる」と安易に考えるのは危険です。店舗側にとって、領収書の再発行は「二重発行による脱税や不正請求に加担するリスク」を伴うため、規約で一律拒否されるケースがほとんどです。
万が一紛失してしまった場合は、以下の代替手段を用いて取引の事実関係を立証します。
- クレジットカードの利用明細書:決済日時と金額の証拠となる。
- 銀行振込の控え・通帳記帳:資金移動の客観的証拠。
- 取引先からの請求書・納品書:商品内容と支払義務の証明。
- 出金伝票の作成:自動販売機での購入や割り勘の交通費など、証拠書類が出ない取引において、日時・支払先・目的・金額を自ら記録する。
ただし、出金伝票や単なるカード明細だけではインボイス制度上の仕入税額控除が認められないケースがあるため、レシート受取時の即時保管が何よりも重要です。
【プロの判断基準】領収書をもらうべきケース・レシートで十分なケース
日々の業務で迷わないために、どのような場面でどちらを選択すべきかの判断基準を整理しました。
レシートで済ませるべきケース(推奨)
- コンビニ、スーパー、文具店などでの日用品・消耗品の購入
- 取引先との軽食や通常の飲食代決済
- タクシー代や駐車場代の支払い
- 経費精算アプリにスキャンして即時データ化する場合
手書き領収書を明細付きで受領すべきケース
- 社内規程で「法人宛名入りの領収書」の添付が厳格に義務付けられている出張旅費・慶弔関連
- 式典や冠婚葬祭など、品目明細が出ないサービス取引
- レジシステムが未導入の個人商店等で、インボイス登録番号を手書きで追記してもらう必要がある場合
手書き領収書を依頼する場合であっても、「必ず納品書やレシートをホッチキス留めで添付してもらう」、または「但し書きに具体的な商品名(例:〇〇セミナー参加費、PC周辺機器代など)を明記してもらう」ことが、後々のトラブルを防ぐ鉄則です。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:確定申告ではレシートだけでも本当に経費として認められますか?
A1:完全に認められます。税法上、レシートは取引日時、店舗名、具体的な購入品目、支払金額が記録された信頼性の高い証拠書類です。むしろ品目が不透明な手書き領収書よりも、税務調査において疑義を持たれにくいメリットがあります。
Q2:「お品代」と書かれた手書き領収書は経費精算できなくなりますか?
A2:直ちに無効になるわけではありませんが、何を購入したかが証明できないため、社内精算で差し戻されたり、税務調査で私的流用を疑われたりするリスクがあります。購入明細がわかるレシートを必ずセットで保管してください。
Q3:インボイス制度の登録番号がないレシートは経費にできないのですか?
A3:所得税や法人税の計算上、事業に必要な支出であれば「経費(損金)」として計上することは可能です。ただし、消費税の計算において「仕入税額控除」の適用を受けることが原則できなくなります(経過措置期間を除く)。
Q4:レシートの文字が感熱紙で消えてしまうのが心配です。どう保管すべきですか?
A4:直射日光、高温多湿、ビニール袋(可塑剤)との接触を避けてファイリングするか、電子帳簿保存法の要件に則ってスマートフォン等でスキャン・撮影し、タイムスタンプ等を付与して電磁的記録として保存するのが確実です。
まとめ:形骸化した領収書信仰を捨て、客観的な証拠力を重視する
「宛名入りの手書き領収書が一番安全」という認識は、デジタル化と税制改正が進んだ現在においては過去のものとなりました。税務当局が重視するのは書類の見た目ではなく、取引の実態を客観的に証明できる詳細な情報量です。
不要な手書き領収書の発行を待つ時間を削減し、正確な品目とインボイス情報が印字されたレシートを活用することこそが、経理業務の効率化と税務リスクの最小化を両立させる合理的な選択となります。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
