退職金制度がない会社は違法?驚きの割合と老後資金の自衛策
「勤務先に退職金制度がないと知って将来が不安になった」「退職金を出さない会社は法律違反ではないのか」と疑問を抱くビジネスパーソンは少なくありません。終身雇用が前提だった時代から環境が激変し、給与体系や福利厚生の多様化が進むなかで、退職金の有無は老後の生活設計を左右する極めて重大な要素です。
結論から言えば、退職金制度の導入は企業の法的な義務ではありません。しかし、退職金が存在しないことによる生涯年収の差や老後リスクを放置するのは非常に危険です。制度の法的な位置づけから企業規模別の実態、そして退職金ゼロの環境から着実に資産を築く具体的な防衛術までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:労働基準法上、退職金制度の設置義務はなく、制度が存在しなくても違法性は一切生じない。
- 要点2:厚生労働省の調査では約2割の企業に退職金がなく、特に中小企業や新興IT業界で不設置率が高い。
- 要点3:退職金がない会社に勤めるなら、新NISAやiDeCoなどを駆使した自力での資産形成が必須条件となる。
【違法性を検証】退職金制度がない会社は労働基準法違反にあたるのか
給与明細や就業規則を確認して「退職手当」の項目がないとき、真っ先に浮かぶのが法律上の疑念です。日本の労働基準法において、退職金の支給は法律で義務付けられていません。労働基準法第89条では、退職金制度を設ける場合には就業規則に適用範囲や計算方法、支払時期などを明記しなければならないと定めていますが、制度そのものを設置するかどうかは各企業の自由裁量に委ねられています。
したがって、求人票や雇用契約書に「退職金制度なし」と記載されていても、法的な問題は全くありません。ただし、就業規則に退職金規定が存在するにもかかわらず正当な理由なく支給されない場合や、労働契約の合意内容と異なる場合は、明確な契約違反や労働基準法違反に該当します。まずは自社の就業規則や雇用契約書の退職金規定がどう記載されているか、正確に把握することが出発点です。
【統計データ】退職金なしの割合は約2割!中小企業と大企業の格差実態
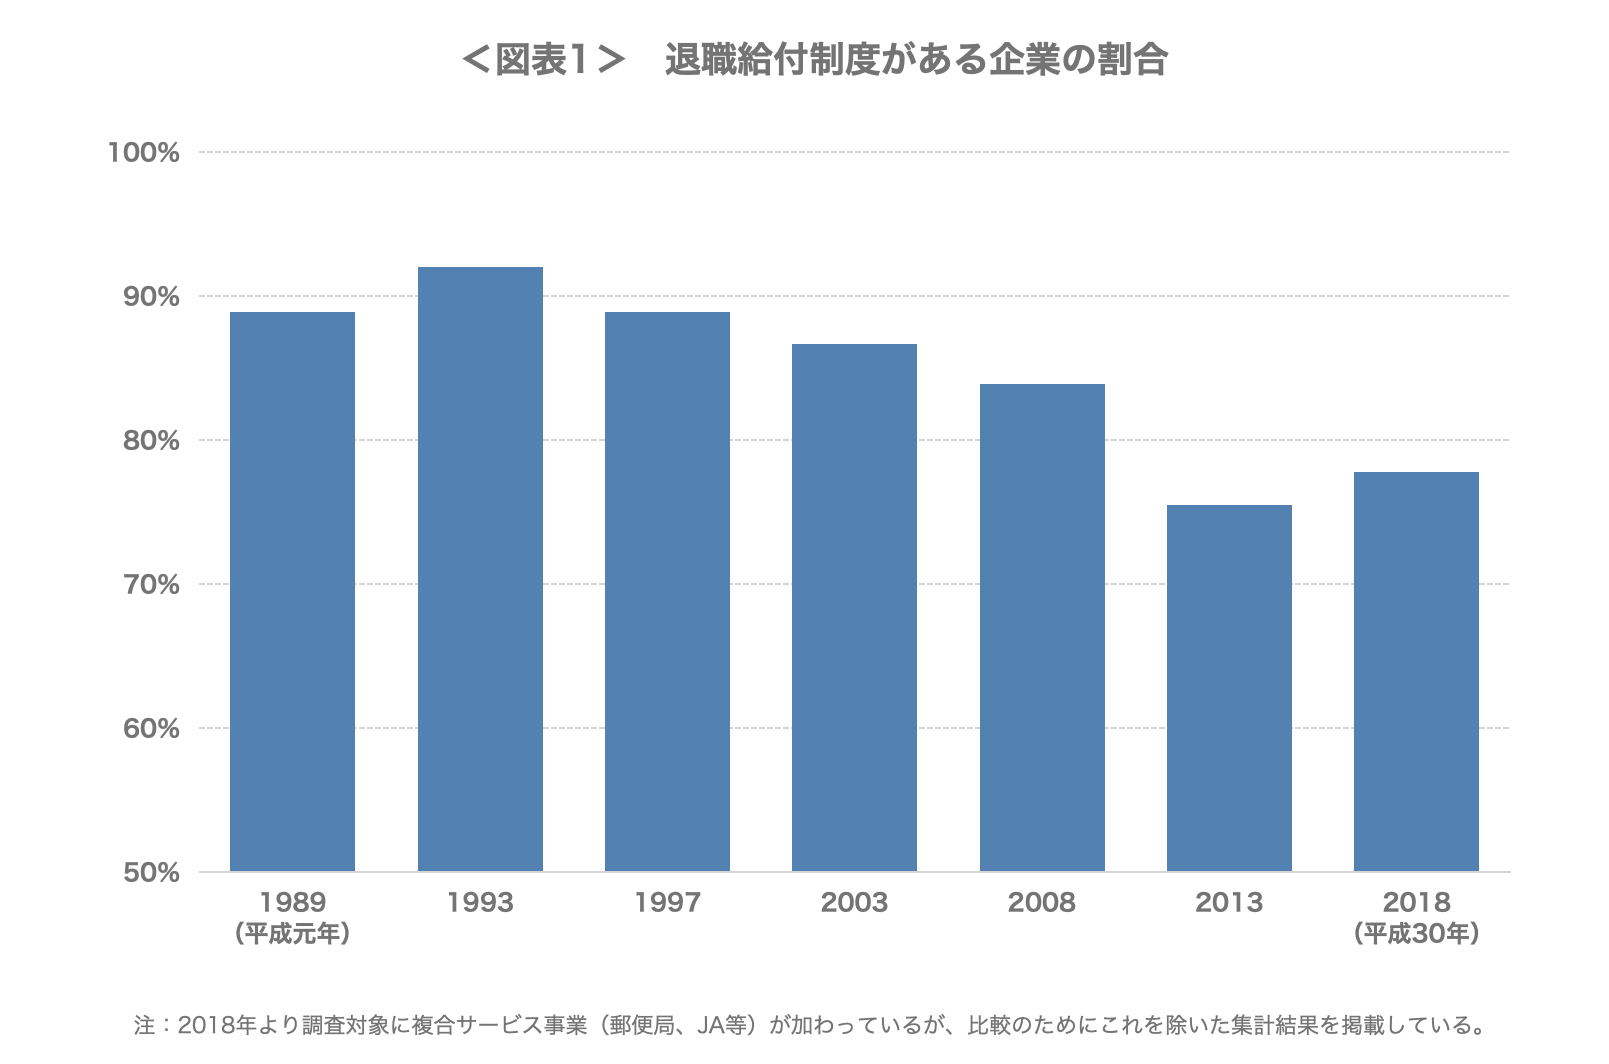
日本全体で見ると、どのくらいの企業が退職金制度を導入していないのでしょうか。厚生労働省就労条件総合調査のデータを確認すると、退職給付(一時金・年金)制度がある企業の割合は約75%〜80%前後で推移しており、逆を言えば全体の約2割の企業には退職金制度が存在しないのが客観的な実態です。
このデータは企業規模によって極端な開きがあります。従業員1,000人以上の大企業では9割以上が退職金制度を完備しているのに対し、従業員30〜99人規模の中小企業では約3割が制度を設けていません。さらに従業員30人未満の小規模企業になると、不設置率は4割近くまで跳ね上がります。
資本力に乏しい中小企業では、毎年のキャッシュフローを維持するのが最優先であり、将来の退職金引当金を積み立てる余裕がないケースが多いためです。中小企業の退職金実態としては、国が掛け金を助成する中小企業退職金共済制度(中退共)などを導入して制度を維持する企業がある一方で、制度自体を全廃して基本給や賞与へ上乗せする企業も増えています。
「退職金なしはやばい?」年俸制やスタートアップに潜むメリットとリスク
「退職金がない会社=悪質なブラック企業」と即断するのは早計です。近年急速に普及した外資系企業やメガベンチャー、スタートアップ企業では、あらかじめ退職金相当額を毎月の基本給や賞与に上乗せして支払う年俸制と退職金の統合モデルを採用しているケースが多々見られます。
月々の手取り給与が高く設定されていれば、退職金という不確実な後払い報酬に頼らず、若いうちから自己投資や資産運用に資金を回せるという大きなメリットがあります。一方で、月々の給料が多いことに安心して全額を生活費に消費してしまうと、定年時にまとまった資金が手元に一切残らないという深刻なリスクに直結します。
「退職金なし」が妥当かどうかは、退職金がない分だけ同業他社より基本給やインセンティブが高いかどうかで見極める必要があります。単に業界平均水準の給与しか支払われず、退職金も福利厚生も一切ない企業であれば、生涯年収の観点で大きな損失を被っている可能性を疑うべきです。
老後資金の不足対策|退職金ゼロから数千万円を作る資産形成アプローチ
一般的な大卒正社員が定年まで勤め上げた場合の平均退職金相場は約1,500万〜2,000万円と言われています。退職金制度がない会社で働く場合、このまとまった資金を自分自身の力でゼロから準備しなければなりません。老後資金の不足対策として、税制優遇制度をフル活用した個人の資産防衛策を即座に実行に移す必要があります。
第一の柱となるのがiDeCo(個人型確定拠出年金)による資産形成です。拠出額の全額が所得控除の対象となるため、毎年の所得税や住民税を大幅に圧縮しながら老後資金を積み立てられます。退職金がない会社員であれば、月額最大2.3万円(年額27.6万円)まで拠出可能です。さらに、勤務先が企業型確定拠出年金(企業型DC)を導入している場合は、会社が拠出する掛金に加えて自ら上乗せ拠出を行うマッチング拠出の活用も視野に入ります。
第二の柱はつみたてNISA(新NISAのつみたて投資枠・成長投資枠)の活用です。運用益が無期限で非課税となる新NISAを活用し、毎月一定額を世界株式インデックスファンドなどに長期・分散・積立投資することで、複利効果を最大限に享受できます。例えば、30歳から毎月5万円を年利4%で30年間運用した場合、元本1,800万円に対して最終的な資産額は約3,470万円に達し、一般的な大企業の退職金を大きく上回る資金を自前で確保できます。
退職金なし企業で働く場合の転職判断基準|残るべきか、動くべきか
現在の勤務先に退職金がなく、給与水準にも不満がある場合、キャリアの軌道修正を検討するタイミングかもしれません。退職金なし企業の転職判断を下す際は、以下の3つの基準で現状を棚卸しすることが推奨されます。
第1に、生涯年収の総合比較です。「基本給+年間賞与」の合計額が、退職金のある同業他社の水準を上回っているか精査します。第2に、市場価値の高いスキルや経験が獲得できる環境かという点です。20代〜30代前半で急速なスキルアップが見込めるスタートアップなどであれば、数年間の在籍で実績を上げ、その後に退職金制度や待遇が手厚い大手企業へステップアップ転職する戦略が成立します。
第3に、昇給率と評価制度の透明性です。退職金がないにもかかわらず定期昇給がほとんどなく、成果に対する還元も不透明な場合は、長く留まるほど将来の経済的リスクが膨らみます。30代後半以降になっても給与水準が上がらない見込みであれば、確定拠出年金や退職金共済などの福利厚生が整った企業への移籍を本格化させるべきです。
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:入社後に就業規則が変更され、退職金制度が廃止された場合は違法ですか?
A1:労働者の不利益となる就業規則の変更は、労働契約法第9条および第10条により、原則として労働者の合意がない限り認められません。高度な経営危機や相応の代償措置(基本給への上乗せなど)がない一方的な廃止は「就業規則の不利益変更」として無効になる可能性が高いです。
Q2:退職金制度がない会社で定年を迎えた場合、税金面で損をしますか?
A2:退職金には「退職所得控除」という非常に手厚い税制優遇が用意されています。退職金制度がない会社で給与として多く受け取ると所得税率が高くなるため、税制面でのメリットを逃すことになります。ただし、iDeCoで一時金として受け取る際に退職所得控除枠を活用することで、この税制格差を埋めることが可能です。
Q3:面接や求人票で退職金の有無を確認する際、失礼にならない聞き方はありますか?
A3:採用面接の初期段階で退職金について直接聞くと意欲を疑われるリスクがあります。「福利厚生や中長期的な資産形成支援制度(企業型DCや財形貯蓄など)の導入状況について教えていただけますか」と前向きなトーンで質問するか、内定通知後の労働条件通知書で確認するのがスマートです。
まとめ:退職金がない現実に備え、今すぐ個人で資産防衛を始めよう
雇用の流動化が進み、一つの会社に定年まで勤め上げることが当たり前ではなくなった現在、退職金制度の有無だけに過度に依存するキャリアプランは通用しなくなっています。約2割の企業が制度を持たず、大企業であっても退職金の給付水準は過去数十年にわたり右肩下がりの傾向が続いています。
勤務先に退職金がない事実は変えられなくても、個人の選択と行動で老後の経済的基盤を強固に築くことは十分に可能です。会社の制度に依存せず、新NISAやつみたて投資、iDeCoといった制度をフル活用しながら、自立した資産形成の仕組みを1日でも早く整えることが、将来への不安を根本から解消する確実な解決策となります。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
