手取り16万の一人暮らしはきつい?家賃目安とリアルな生活費を徹底解説
物価高や社会保険料の負担が続く2026年において、手取り16万円での一人暮らしに対して「生活がきついのではないか」「本当に貯金まで手が回るのか」と強い不安を抱く人は少なくありません。初任給や転職直後、あるいは非正規雇用からの独立など、月々の手取り16万円という水準は多くの単身者が直面する極めて現実的な経済ラインです。
家賃の相場が高騰する都市部と地方では生活の難易度が根本から異なります。手取り16万円の額面年収から算出される実際の生活レベル、東京と地方での家計簿シミュレーション、知っておくべき初期費用や固定費の削減策まで、現場の取材データと客観的な家計統計をもとに徹底検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円の額面月収は約20万〜21万円(年収約240万〜250万円・ボーナスなし基準)であり、手取りの適正家賃は4万円〜4.8万円(約25%〜30%)が上限の目安。
- 要点2:東京23区での一人暮らしは家賃が手取りの40%近くを占めやすく生活が「限界レベル」に達しやすい一方、地方都市や郊外であれば月1万〜2万円の貯金も十分可能。
- 要点3:カツカツ生活を打開する鍵は「無理な食費削減」ではなく、通信費・保険・光熱費などの固定費カットと、突発費用を織り込んだ予算管理の徹底にある。
【実態検証】手取り16万の額面年収と生活レベル|本当に「きつい」のか?
会社から支給される給与明細において、手取り額が約16万円となる場合、総支給額(額面月収)はおよそ20万2,000円〜21万円前後となります。給与からは健康保険料、厚生年金保険料、雇用保険料といった社会保険料に加え、所得税や住民税が毎月約4万〜5万円ほど天引きされます。
ボーナスの有無によって年収ベースの経済状況は大きく変化します。ボーナスなし(年俸制や非正規雇用など)の場合は額面年収で約240万〜250万円にとどまります。一方、夏冬合わせて年2〜3ヶ月分の賞与が支給される企業であれば、額面年収は約280万〜310万円規模となります。ボーナスがない単身者の場合、毎月の給与だけで冠婚葬祭や家電の買い替え、賃貸の更新料といった突発費用を賄う必要があるため、体感的な「きつさ」は格段に跳ね上がります。
家計相談の現場やSNS上における当事者の声を取材すると、手取り16万円の生活実態について次のようなリアルな証言が寄せられています。
「毎月の家賃と光熱費を払った時点で残りは10万円を切る。友達からの結婚式の招待や、急な体調不良での通院が重なると一発で赤字に転落する(20代・都内在住事務職)」
「贅沢をしている自覚は全くないのに、月末になると口座残高が数千円になる。将来のための貯金ができない焦燥感が常に付きまとう(20代・販売職)」
現場のデータが示す通り、手取り16万円の一人暮らしは「生命の維持自体は可能だが、趣味や交際費、将来への蓄えに回す余裕が極めて限られる」という境界線上の生活レベルに位置しています。

【家賃目安と地域格差】東京と地方での暮らしやすさはここまで違う
一人暮らしの家計を決定づける最大の要素は「家賃」です。一般的な家計管理のセオリーでは、家賃の適正目安は手取り額の25%〜30%(4万円〜4万8,000円)とされています。手取り16万円であれば、管理費・共益費を含めて5万円前後に抑えるのが経済的安定を保つ絶対条件です。
東京をはじめとする首都圏では、この適正家賃の物件を見つけること自体が困難を極めます。都内23区におけるワンルーム・1Kの平均家賃相場は7万〜9万円台に達しており、築年数を妥協したり駅から徒歩15分以上離れたりしても、管理費込みで6万〜6.5万円を下回る物件は限られます。手取り16万円で家賃6.5万円を支払うと、手取りの40%以上が住居費に消えることになり、日々の食費や光熱費を極限まで削らざるを得ない「限界状態」に追い込まれます。
地方都市(福岡市、仙台市、札幌市、広島市など)や首都圏の郊外エリアであれば、バス・トイレ別でオートロック付きの1K物件でも家賃3.8万〜4.5万円程度で見つけることが可能です。住居費が2万円浮くだけで、その差額をそのまま貯金や生活のゆとりに充当できます。
一人暮らしをスタートする際には、契約時にかかる初期費用の計算も欠かせません。2026年時点における一人暮らし初期費用の相場データは以下の通りです。
賃貸契約に伴う敷金・礼金・前家賃・仲介手数料・火災保険料・保証会社利用料の合計は「家賃の4.5〜5.5ヶ月分」が相場です。これに引越し業者代(単身で3万〜6万円)や最低限の家具家電購入費用(10万〜15万円)が加算されるため、一人暮らしの初期費用総額としては約40万〜60万円のまとまった現金を事前に準備しておく必要があります。
【家計簿シミュレーション】手取り16万の生活費内訳と貯金事情
手取り16万円で一人暮らしを送る場合、実際にどのような生活費内訳になるのか。東京で暮らすケース、地方都市で暮らすケース、そして徹底した節約生活を送るケースの3パターンで比較検証します。
| 生活費の内訳項目 | 東京一人暮らし(標準) | 地方都市一人暮らし | 限界節約型モデル |
|---|---|---|---|
| 家賃(管理費込) | 62,000円 | 42,000円 | 38,000円 |
| 食費 | 35,000円(中食併用) | 30,000円(自炊中心) | 22,000円(完全自炊) |
| 水道・光熱費 | 12,000円 | 11,000円 | 9,500円 |
| 通信費(スマホ・光回線) | 8,000円 | 6,000円 | 3,500円(格安SIMのみ) |
| 日用品・雑費 | 6,000円 | 5,000円 | 4,000円 |
| 交際費・娯楽費 | 20,000円 | 15,000円 | 8,000円 |
| 被服・美容・医療費 | 12,000円 | 10,000円 | 5,000円 |
| 保険・その他固定費 | 5,000円 | 3,000円 | 0円 |
| 月々の貯金額(残金) | 0円(赤字リスクあり) | +38,000円 | +70,000円 |
シミュレーション結果が示す通り、東京での一人暮らしでは毎月の収支がトントンか、わずかな出費のズレで赤字に転落します。地方都市であれば、家賃と物価の恩恵により毎月3万円以上の貯金を安定して捻出できます。
手取り16万円の世帯で「貯金が全くできない」と悩む人の大半は、東京などの高家賃エリアに住んでいるか、固定費の見直しを行わずに大手キャリアの通信費や不要な民間保険料を支払い続けているケースが目立ちます。

一般に知られていない盲点とネットの誤解
ネット上の節約情報やSNSの投稿には、手取り16万円の一人暮らしに関して現実的ではない誤解や危険なアドバイスが散見されます。実生活を破綻させないために知っておくべき「2つの盲点」を整理します。
誤解1:「自炊さえ徹底すれば食費は月1万円台に抑えられる」の罠
節約論において「自炊で食費を極限まで削る」という主張が頻繁に見られます。しかし、2026年現在の食材価格や調味料・光熱費を考慮すると、単身者が栄養バランスを崩さずに食費を月1万円台前半に抑え続けるのは現実的ではありません。
無理な節約のために白米と納豆、あるいは安価な炭水化物ばかりを摂取し続けた結果、体調を崩して医療費がかかったり、仕事のパフォーマンスが低下して残業代や昇給の機会を失ったりしては本末転倒です。自炊は「食材の廃棄ロスを出さない」「冷凍保存を活用する」といった現実的な工夫にとどめ、食費は月2.5万〜3万円程度を適正ラインとして確保するのが健全です。
誤解2:「ボーナスなしでも毎月収支が合っていれば問題ない」の罠
手取り16万円・ボーナスなしの生活で最も警戒すべきは、「2年に1度の賃貸更新料」「年間の冠婚葬祭費」「家電の故障」などの特別出費です。
毎月の収支がプラスマイナスゼロの状態で生活を維持していても、2年ごとのアパート更新時に家賃1〜2ヶ月分の費用(約5万〜10万円)が請求された瞬間、一気に借金やカードローンのリスクに晒されます。ボーナスがない場合は、「毎月最低でも1万〜1.5万円を特別費用の予備資金として別口座にプールしておく」という仕組み作りが不可欠です。
カツカツ生活を脱出する決定的な節約術と固定費見直し戦略
手取り16万円の限られた予算内で生活防衛を図り、毎月確実に貯金を積み上げるためには、精神論的な我慢ではなく「仕組みによる固定費の圧縮」が最大の効果を発揮します。
日々の暮らしで実践すべき最優先の改善ステップは次の4点です。
- 通信費の格安SIM(MVNO)完全移行:大手キャリアの無制限プラン(月額約7,000〜8,500円)から格安SIM・オンライン専用プラン(月額約1,000〜2,970円)へ切り替えるだけで、年間約5万〜7万円の現金が自動的に手元に残ります。
- 民間保険の徹底見直し:20代〜30代の単身者であれば、高額療養費制度や傷病手当金といった公的医療保険の保障が充実しています。手取り16万円の段階で月額数千円〜1万円以上の民間医療保険や終身保険に加入する必要性は極めて低く、最低限の共済等に絞るか解約を検討すべきです。
- プロパンガス(LPガス)物件の回避:賃貸探しの段階で「都市ガス」指定で物件を選ぶことが重要です。プロパンガス物件は都市ガス物件に比べてガス代が1.5倍〜2倍近く高騰しやすく、冬季の光熱費だけで月1万円を超える原因となります。
- 先取り貯金の自動化:「余ったら貯金する」というやり方では手取り16万円の生活では残金が残りません。給与振込当日に5,000円〜1万5,000円を別口座や新NISA等の自動積立へ回し、「残ったお金だけで1ヶ月を過ごす」ルールを強制化します。
【プロの結論】一人暮らしを成功させる人と慎重になるべき人の判断基準
家計行動学および生活経済の観点から分析すると、手取り16万円での一人暮らしが「健全なステップアップ」になるか「生活苦の泥沼」になるかは、個人の目的意識と置かれた環境によって二極化します。
手取り16万円の一人暮らしに向いている人
- 地方都市・郊外に在住している:家賃を4万円前後に抑えられるため、精神的・金銭的な余裕を維持しやすい。
- 明確な自立・キャリア目標がある:資格取得や転職、副業など「手取りを今後伸ばすための過渡期」として割り切っている。
- 自己管理が得意で無駄遣いの習慣がない:家計簿アプリ等で収支を把握し、外食や衝動買いをコントロールできる。
一人暮らしに慎重になるべき人(実家暮らしの継続や収入アップを優先すべき人)
- 都心部(東京23区等)での一人暮らしに固執している:家賃負担が重すぎて貯金ゼロの自転車操業に陥るリスクが極めて高い。
- ボーナスがなく、貯蓄残高が30万円未満:突発的な出費や体調不良で即座に家計が破綻する危険がある。
- 実家に留まることが可能な家庭環境にある:経済的な「心理的バウンダリー(健全な自立境界)」を急ぎすぎるあまり、生活困窮に陥っては元も子もありません。まずは実家に月3万〜4万円を入れながら1〜2年で100万円程度の生活防衛資金を貯めることが先決です。
【手取り 16 万 一人暮らし】に関するよくある質問(FAQ)
Q1:手取り16万円で東京23区内の一人暮らしは不可能ですか?
A1:不可能ではありませんが、経済的難易度は極めて高くなります。23区内で暮らす場合は、築古アパート・バストイレ同室・駅から徒歩15分以上などの条件を受け入れて家賃を5万〜5.5万円前後に抑えるか、シェアハウスの利用、あるいは家賃相場の安い隣県(埼玉・千葉・神奈川の郊外)や都下(多摩地域)へのエリア拡大を強く推奨します。
Q2:手取り16万円・ボーナスなしの場合、毎月いくら貯金するのが理想ですか?
A2:まずは「毎月1万円〜1万5,000円」を目標に設定してください。年間で12万〜18万円を確実に蓄積できれば、急な医療費や家電故障などのアクシデントに対応できる生活防衛資金が徐々に形成されます。無理に3万円以上を目指して生活を切り詰めすぎると挫折の原因になります。
Q3:手取り16万円から生活レベルを根本的に引き上げる最短ルートは何ですか?
A3:節約による支出削減には月数万円の限界があります。そのため、固定費削減を完了させた後は「収入を増やす行動」にエネルギーを注ぐ必要があります。現在の職場で昇給・昇格の見込みが薄い場合は、実務経験を積んだ上での転職活動や、在宅で可能な副業(スキル販売やクラウドソーシング等)に着手し、額面給与そのものを引き上げることが根本的な解決策です。
まとめ:失敗しない一人暮らしのために
手取り16万円の一人暮らしは、決して不可能な選択肢ではありません。しかし、都市部の高家賃や無計画な固定費支出を放置したまま突入すると、日々の生活費に追われて将来の貯金が一切できない「カツカツ生活」に陥る危険性を孕んでいます。
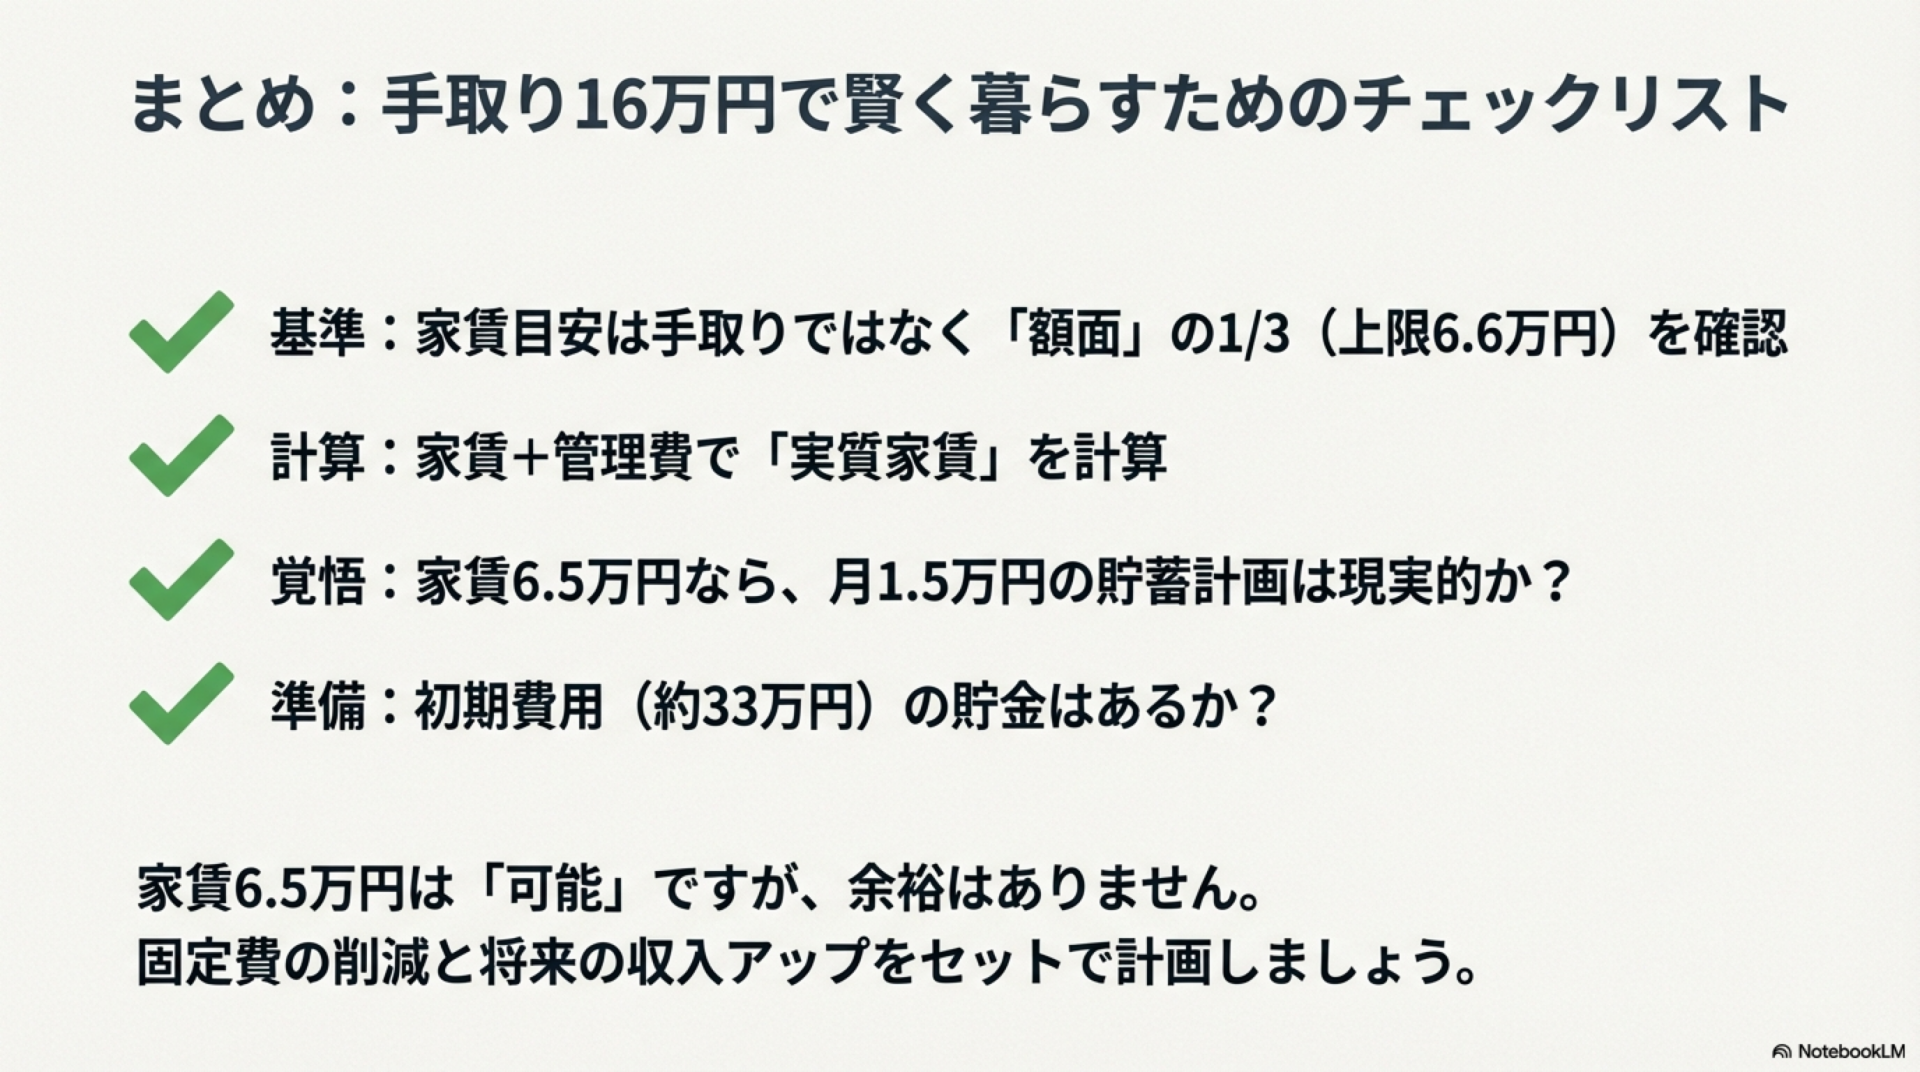
成功の分かれ道は、「家賃を手取りの30%以下(4万〜4.8万円)に抑え込めるか」そして「格安SIMや保険見直しなどの固定費カットを徹底できるか」の2点に集約されます。自身の生活圏や貯蓄状況を冷静に見極め、無理のない現実的なマネープランを組み立ててみてください。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
