子なし夫婦の老後は悲惨?2026年最新の資金・介護・身元保証対策
インターネット上の掲示板やSNSで定期的に議論が巻き起こる「子なし夫婦の老後は悲惨」という言説。教育費がかからない分だけ現役時代の資金繰りには余裕があるはずなのに、なぜ将来に対して深刻な不安を抱く人が後を絶たないのでしょうか。「子どもがいないと老後に孤立する」「介護や入院時に頼れる人がいない」「施設に入居できないのではないか」といった懸念は、単なる取り越し苦労なのか、それとも知られざる制度的障壁が存在するのか、冷静な見極めが求められています。
総務省や厚生労働省の各種統計、司法書士や社会福祉士ら専門家への取材から浮かび上がってきたのは、「資金の多寡」以上に「手続きを代行してくれる第三者(法的ネットワーク)の有無」が老後の明暗を分けるという決定的な構造です。漠然とした噂の真偽を検証しつつ、2026年現在の法制度や民間サービスを踏まえた具体的な防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「子なしの老後は悲惨」とされる最大の理由は、資金不足ではなく「入院・施設入居時の身元保証人不在」と「認知症発症時の手続きストップ」にある。
- 要点2:子育て費用がかからない利点はあるが、配偶者が他界した後の「おひとり様期間」に備えた住まい選びと財産管理の法的契約が不可欠。
- 要点3:任意後見制度・死後事務委任契約・遺言書の「3点セット」を生前に整備すれば、親族に頼らず尊厳ある快適な老後を完結できる。
【真相究明】「子なし夫婦の老後は悲惨」という噂の正体と不安の根本原因
「子なし夫婦の老後は悲惨なのか」という問いに対して、ネット上では極端な二元論が飛び交いがちです。一方では「子どもの学費がかからないから悠々自適の勝ち組」と語られ、もう一方では「配偶者に先立たれたら孤独死を迎える負け組」と揶揄されます。しかし、現場の実態を取材すると、この両極端なイメージの間にこそ真のリスクが潜んでいます。
第一に、不安視される最大の引き金は「子なし夫婦の介護問題」と「意思決定の代行者不在」です。子どもがいる世帯であれば、病気で倒れた際の緊急連絡先、入院手続き、医師からの病状説明への同席、介護保険サービスの契約などを子が担うケースが一般的です。しかし子なし世帯の場合、夫婦が共倒れになった瞬間、あるいはどちらか一方が認知症を患った瞬間に、日常のあらゆる契約行為が停止するリスクを抱えています。
第二に、心理的な「無縁化への恐怖」が挙げられます。地域コミュニティとの接点がPTAなどを通じて自然発生しないため、定年退職後に社会とのつながりが希薄化しやすい傾向があります。知恵袋やコミュニティサイトの手記には、「夫が70代で脳梗塞になり、相談できる身内が誰もいなくてパニックになった」「甥や姪には家庭があり、迷惑をかけたくないため連絡を躊躇してしまう」といった切実な声が数多く寄せられています。つまり、悲惨と評される本質は「お金がないこと」ではなく、「不測の事態において動いてくれる代理人がいない無防備さ」にあるのです。

【実態検証】老後資金シミュレーションと子なし世帯の住まい選びのリアル
経済面から見ると、子なし夫婦は子育て世帯に比べてアドバンテージを持っていることは確かです。文部科学省のデータ等を踏まえると、子ども1人を大学まで進学させた場合にかかる教育費・養育費は一般的に1,500万〜2,500万円前後と試算されます。この支出がない分、現役時代の蓄えは作りやすい環境にあります。
しかし、綿密な老後資金シミュレーションを行うと、子なし世帯特有の支出項目が浮き彫りになります。親族の手を借りられない分、家事代行、見守りサービス、民間保証会社への手数料、士業への各種報酬など「お金で解決しなければならない実務」が確実に増えるためです。
総務省の家計調査をベースに算出した場合、夫婦2人でゆとりある老後生活を送るには月額約30万〜35万円が必要とされます。年金受給額が夫婦合計で月22万〜26万円前後だと仮定すると、毎月約8万〜10万円の赤字が発生し、65歳から90歳までの25年間で約2,500万〜3,000万円の自己資金が基本生活費の補填として求められます。
これに加えて重要なのが「子なし世帯の住まい選び」です。現役時代に購入した郊外の広すぎる戸建ては、高齢期になると維持管理の負担や買い物の不便さが重荷になります。近年は70歳前後を目安に、医療機関や商業施設へのアクセスが良い都市型コンパクトマンションへ住み替える、あるいは住居を売却して早めにシニア向け分譲マンションやサービス付き高齢者向け住宅(サ高住)へ住み替える選択肢が主流となりつつあります。住まいを流動化しやすい資産にしておくことが、後年の選択肢を大きく広げます。
【2026年最新データ比較】子あり世帯vs子なし世帯の老後リスクと対策一覧
子あり世帯と子なし世帯では、老後に直面するリスクの所在と備えるべき優先順位が根本から異なります。両者の構造的な差異を一覧表に整理しました。
| 項目 | 子あり世帯の特徴・課題 | 子なし世帯の特徴・課題 | 編集部の見解・対策指針 |
|---|---|---|---|
| 子なし夫婦の老後資金 | 教育費負担により現役期の貯蓄ペースが鈍化しやすい | 資金形成は有利だが、介護・生活支援を外注する費用が必要 | 予備費としてプラス500万〜1,000万円の外部委託費を確保すべき |
| 介護・緊急時対応 | 実子が初動のキーパーソンとして動くケースが大半 | 夫婦共倒れ時、判断代行者がいなくなり対応が遅れるリスク | 元気なうちに任意後見契約などを士業・法人と締結しておくことが必須 |
| 身元保証人の確保 | 子やその配偶者が引き受けるため障壁は低い | 甥姪への精神的気兼ね、民間保証会社の費用負担が発生 | 信頼できる身元保証等高齢者サポート事業者の事前選定が不可欠 |
| 相続・財産処分 | 法定相続人が子となるため遺産分割協議がシンプル | 配偶者亡き後、兄弟姉妹や甥姪が相続人になり紛争化しやすい | 「配偶者に全財産を相続させる」公正証書遺言の作成が必須 |
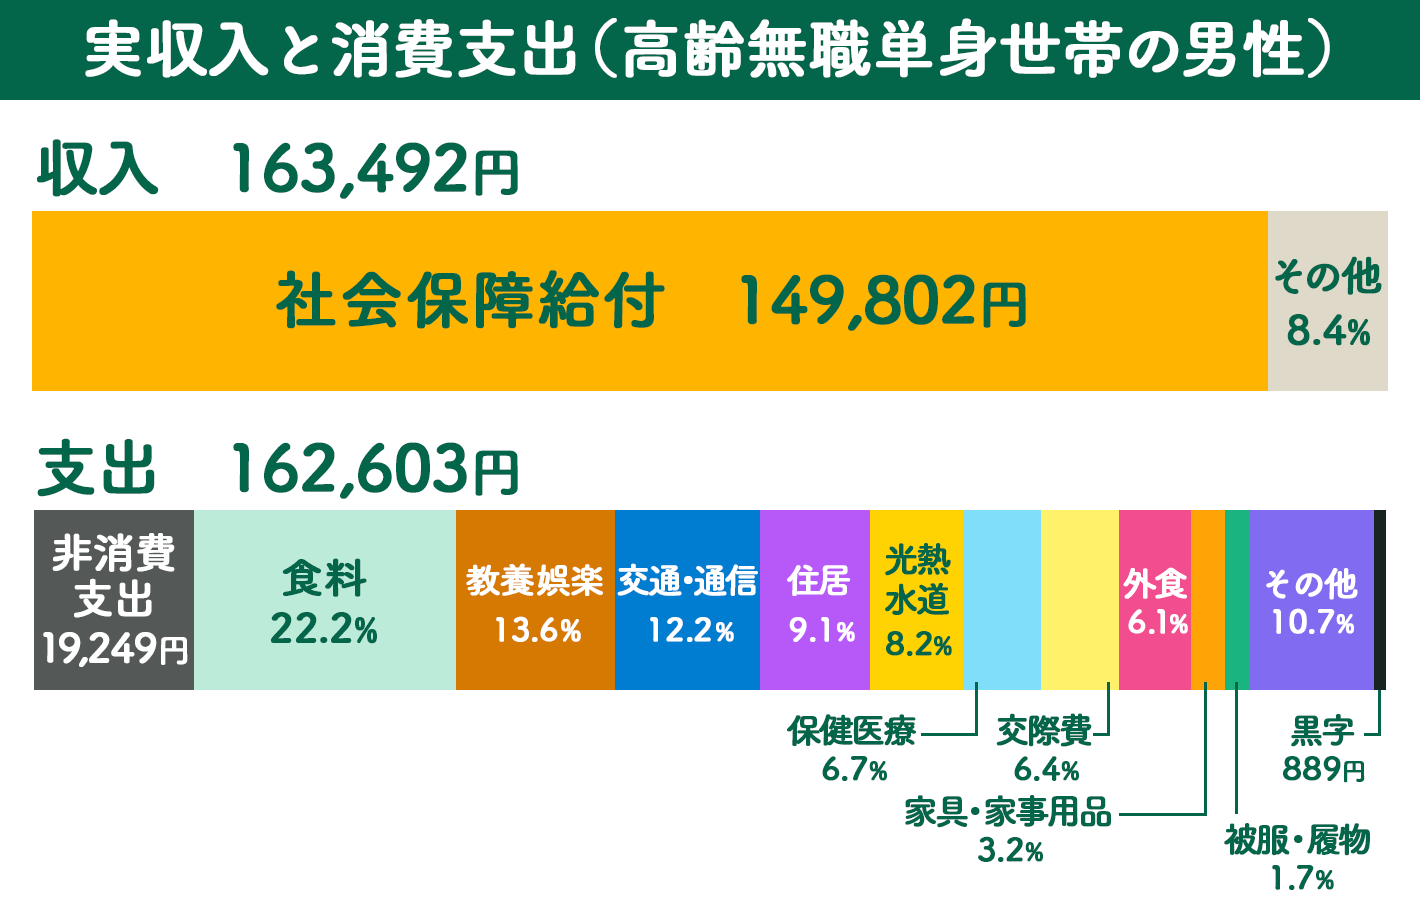
【現場告発】直面する「身元保証人確保」と「老人ホーム入居条件」の壁
医療や介護の現場で、子なし世帯が最も切実に直面するのが「身元保証人確保」の壁です。日本の医療機関や介護施設では、長年にわたり「身元引受人」を親族が務めることを前提とした運用が続けられてきました。
一般的な老人ホーム入居条件や病院の入院規約には、以下の役割を担う保証人が求められます。
- 入院・入居中の利用料や医療費の連帯保証
- 緊急連絡先および治療方針・延命措置の同意確認
- 退去時や退院時の身柄引き取り
- 他界時の遺体・遺品引き取りと居室の原状回復
厚生労働省は「身元保証人がいないことのみを理由に入院や入居を拒否してはならない」というガイドラインを通知していますが、民間施設を中心に、実務上は連帯保証人を強く要求するケースが依然として存在します。
現場取材によると、「親族である甥に頼もうとしたが、甥の配偶者から難色を示されて関係が悪化した」という証言は珍しくありません。親族関係に亀裂を入れないためにも、近年は月額費用や初期費用を支払って身元保証サービスを提供する一般社団法人や公益法人、信託銀行を活用する子なし夫婦が急増しています。ただし、事業者の中には経営破綻や高額な預託金トラブルを起こした例もあるため、財務状況の開示や信託保全が行われている健全な事業者を見極める目が欠かせません。
【法的防衛策】任意後見制度・死後事務委任契約・相続対策と遺言書の全貌
子なし夫婦が自立した老後を全うするためには、感情論ではなく「法律の盾」を用意しておくことが最大の防御になります。元気なうちに整えておくべき「法的手続きの3大柱」がこちらです。
1. 任意後見制度と成年後見人制度の使い分け
判断能力が低下した後に家庭裁判所が後見人を選ぶ「法定後見(成年後見人制度)」は、本人が望まない専門職が選ばれる可能性があり、資産運用の制限など自由度が狭まるデメリットがあります。これに対し、頭がしっかりしているうちに信頼できる受任者と契約を結ぶ「任意後見制度」を活用すれば、自分が希望するライフスタイルや施設選び、財産管理の権限をあらかじめ指定できます。見守り契約や財産管理等委任契約とセットで公正証書を作成しておくのが鉄則です。
2. 死後事務委任契約による後始末の自動化
配偶者がすでに他界し、自分も息を引き取った後の手続きを委任するのが「死後事務委任契約」です。葬儀や納骨の方式、行政への死亡届提出、公共料金やサブスクリプションの解約、賃貸住宅の明け渡し、遺品整理など、死後に発生する膨大な実務を第三者に法的に委託できます。これにより、周囲に迷惑をかけることなく人生をクローズさせることが可能です。
3. 相続対策と遺言書の決定的な役割
子なし夫婦において、遺言書がない場合の相続トラブルは極めて深刻です。夫が亡くなった場合、法定相続人は「妻」だけでなく「夫の兄弟姉妹(あるいは甥姪)」にも及びます。遺産分割協議で実印をもらうために疎遠な親族と交渉しなければならず、自宅の名義変更すら滞る事態が多発しています。「すべての財産を妻(夫)に相続させる」旨の公正証書遺言を夫婦相互に作成しておけば、兄弟姉妹には遺留分(法律上最低限保障された取り分)がないため、スムーズに全財産をパートナーへ引き継ぐことができます。
【家族社会学から読み解く】配偶者に先立たれた後の生活と心理的バウンダリーの重要性
子なし夫婦の老後における真のクライマックスは、夫婦2人で暮らしている期間ではなく、どちらか一方が亡くなった後の「配偶者に先立たれた後の生活」に訪れます。家族社会学の観点では、子なし世帯は夫婦の相互依存度(心理的一体感)が高くなりやすい傾向が指摘されています。子育てという共通の事業がない分、パートナーが親友であり、理解者であり、唯一無二の相談相手となっているケースが多いからです。
そのため、配偶者を喪失した際の「ペットロス」ならぬ「配偶者ロス」による心理的ダメージが深刻化し、そのままセルフネグレクトや引きこもりに陥るリスクを孕んでいます。これらを防ぐためには、現役時代からお互いの人間関係を適度に独立させる「心理的バウンダリー(境界線)」の構築が不可欠です。
夫婦共通の趣味だけでなく、各自が個別のサークルや地域活動、ボランティア、仕事仲間などの外部コミュニティを持つこと。「夫(妻)がいなくなっても、週に数回は会話を交わす他人がいる」という多元的なセーフティネットを意識的に築くことが、精神的な孤立を防ぐ最大の特効薬となります。
【プロの結論】自立した老後を歩める夫婦・孤立リスクが高い夫婦の決定的な違い
取材を通じて見えてきた、安心して天寿を全うできる夫婦と、老後に深刻なトラブルへ巻き込まれる夫婦の分岐点は明確です。
【安心して快適な老後を送れる夫婦の条件】
- 60代前半までに公正証書遺言と任意後見の準備に着手している
- 「迷惑をかけたくない」と抱え込まず、民間サービスや公的支援を割り切って活用できる
- 夫婦それぞれが独自のコミュニティや友人関係を維持している
- 自宅の資産価値を把握し、健康状態に応じた住み替えプランを共有している
【孤立・困窮リスクが高い夫婦の条件】
- 「まだ元気だから」と法的対策を後回しにし、配偶者の判断力低下で手遅れになる
- 遠縁の甥や姪が無償で世話をしてくれると漠然と期待している
- 夫婦関係が密着しすぎており、外部との人間関係を完全に遮断している
- 郊外の老朽化した戸建てに執着し、介護が必要になっても住み替えができない
【子なし夫婦の老後】に関するよくある質問(FAQ)
Q1:甥や姪がいる場合でも、任意後見や身元保証サービスを契約したほうが良いですか?
A1:強く契約を推奨します。甥や姪には自らの家庭や生活があり、法的な扶養義務も直系親族ほど強くありません。入院時の保証人や金銭管理を無償で頼むと、精神的な負担から関係性が悪化するトラブルが多発しています。甥や姪に頼る場合でも、事務手続きへの対価を明文化するか、基本実務は民間法人へ委託し、親族には「緊急時の連絡窓口」にとどめる役割分担が最も円滑です。
Q2:夫婦同時に認知症になってしまった場合、財産はどうなってしまいますか?
A2:事前の法的対策がない場合、銀行口座が凍結され、生活費や介護費用の引き出しすら困難になります。最終的には自治体などの申立てによって「法定後見人」が選任されますが、手続きに数ヶ月を要し、裁判所主導で弁護士等が選ばれるため毎月数万円の後見人報酬が発生し続けます。元気な段階で「任意後見契約」を結んでおくことが、最大の資産防衛策です。
Q3:老後資金は夫婦で最低いくら準備しておけば安心ですか?
A3:年金受給額や住居形態によって異なりますが、一般的な持ち家世帯であれば、年金に上乗せする生活費として夫婦で約2,500万円、さらに身元保証サービスや介護一時金、死後事務費用などの外部委託予備費として約500万〜1,000万円、合計で3,000万〜3,500万円前後の手元流動資金を70歳時点で確保できていると安心感が格段に高まります。
まとめ:2026年を生きる子なし夫婦が今すぐ着手すべきロードマップ
「子なし夫婦の老後は悲惨」という噂は、何の対策も取らずに高齢期を迎えてしまった場合の現実を映した一面に過ぎません。子育てに追われず、自分たちの時間と資金をコントロールできるという大きな優位性があるからこそ、そのリソースを「将来の法的・制度的セーフティネットの構築」へ正しく配分することが決定打となります。
まずは夫婦でエンディングノートを開き、延命治療の希望や資産状況を棚卸しすることから始めてみてください。そして60代を迎えたら、公証役場や専門士業を訪ねて遺言書と任意後見契約の公正証書化を進めること。制度を味方につけた子なし夫婦の老後は、決して悲惨なものではなく、自由で尊厳に満ちた快適な人生の結びへと昇華させることができます。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
