スイスフランショックの真相と教訓|なぜ数分で相場は崩壊したのか
2015年1月15日、外国為替市場の歴史に深く刻まれた「スイスフランショック」。市場関係者や個人投資家が「絶対に破られない」と信じ込んでいたスイス国立銀行(SNB)の防衛ラインが突如として撤廃され、わずか数分の間に相場は阿鼻叫喚のパニックへと叩き落とされました。為替レートの指標が吹き飛び、世界中のFXブローカーやトレーダーに壊滅的な打撃を与えたあの瞬間、一体何が起きていたのでしょうか。
相場急変から長い歳月が経過した現在も、金融市場に潜む構造的リスクや流動性危機の象徴として語り継がれています。中央銀行の電撃発表の裏にあった冷徹な計算、チャート上に刻まれた異常値、そしてロスカットが機能せずに巨額の借金を背負った投資家たちの実態まで、金融ジャーナリズムの視点から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス中銀が「1ユーロ=1.20フラン」の防衛ラインを電撃撤廃し、数分で約40%もの記録的暴騰・暴落が発生。
- 要点2:買い手不在による流動性完全枯渇でロスカットが滑り、個人投資家に巨額の追証(未収金)が発生、英名門アルパリ破綻など業界が激震。
- 要点3:「中央銀行の介入ラインは絶対」という慢心が引き起こした悲劇であり、現代の市場でもブラックスワンへの徹底した資金管理が不可欠。
【発端と経緯】スイスフランショックはいつ起きたのか?電撃発表の舞台裏
時計の針を2015年1月15日の日本時間18時30分(スイス時間10時30分)に戻します。当時、欧州は深刻なデフレ懸念と債務危機の余波に揺れており、欧州中央銀行(ECB)による大規模な量的金融緩和の導入が確実視されていました。ユーロ売り圧力が強まる中、隣国スイスの通貨であるスイスフランには「安全資産」としての逃避資金が殺到し続けていたのです。
スイス国立銀行(SNB)は、急激な自国通貨高が輸出主導の国内経済を破壊することを防ぐため、2011年9月より「1ユーロ=1.20スイスフラン」を下限(ユーロ安・フラン高の上限)とし、無制限の為替介入を行うという異例のペッグ(固定相場制に近い上限維持)政策を継続していました。市場はこの宣言を信じ切り、1.20フラン近辺では「中銀が絶対に買い支えてくれる鉄壁の買い場」として、世界中のヘッジファンドや個人投資家がユーロ買い・スイスフラン売りのレバレッジポジションを膨らませていたのです。
しかし、惨劇はその瞬間に訪れました。SNBは事前の予兆もなく、突如として「為替上限目標の撤廃」と「政策金利をマイナス0.75%へ引き下げる」電撃声明を発表。わずか数日前までSNB幹部が「上限維持は金融政策の要柱である」と公言していた直後の裏切りに、市場は完全なパニックへと陥りました。

市場を震撼させた決定的な理由|スイス国立銀行が上限撤廃に踏み切った必然性
なぜスイス国立銀行は、市場の信頼をかなぐり捨ててまで電撃的なスイス国立銀行上限撤廃を決断せざるを得なかったのでしょうか。その背景には、単独の中央銀行が支え切れる限界を超えた冷酷な国際金融の力学が働いていました。
最大の要因は、ECBによる国債買い入れプログラム(大規模量的緩和)の開始が目前に迫っていたことです。ECBがユーロを大量に市場へ供給すれば、ユーロ安の奔流は桁違いの規模になります。1ユーロ=1.20フランを維持するためには、SNBが際限なくスイスフランを刷り続け、価値の下落するユーロを無制限に買い支えなければなりません。
当時、SNBの総資産に占める外貨準備高は国内総生産(GDP)の80%を超える異常水準に達していました。これ以上ユーロを買い増せば、スイス中銀自身のバランスシートが制御不能なまでに悪化し、将来的に天文学的な評価損を抱えて中央銀行としての信用そのものが失墜する恐れがあったのです。「これ以上の介入継続はスイス経済にとって毒になる」という苦渋の判断が、あの予告なき撤廃の引き金となりました。
阿鼻叫喚のチャートと未収金地獄|追証・ロスカット不成立・アルパリ破綻の真実
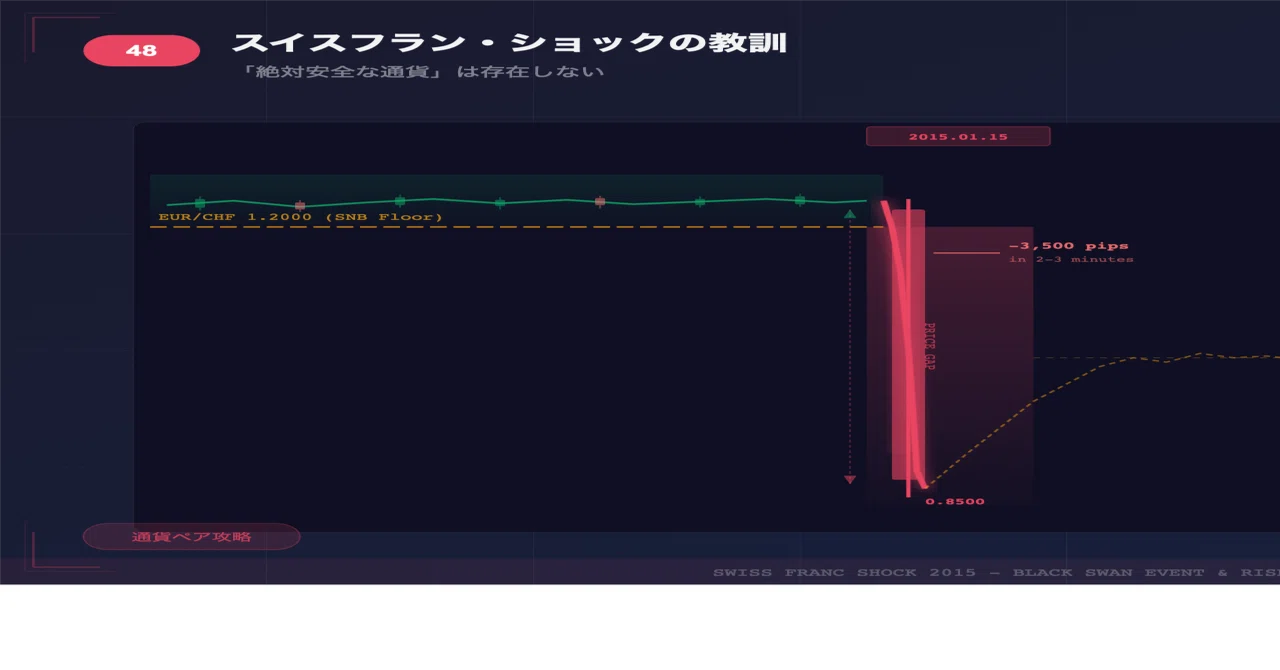
発表直後、外国為替市場のインターバンク(銀行間取引市場)から買い気配が完全に消滅しました。いわゆる「流動性のブラックホール」の発生です。売り注文だけが雪崩を打って押し寄せた結果、ユーロスイスフラン大暴落が引き起こされ、チャートは垂直落下を描きました。
対ユーロで1.20フラン付近にあったレートは、わずか20分足らずの間に一時0.85フラン近辺まで約30%〜40%も急変。対日本円でも、スイスフラン円は115円前後から一瞬で160円を超える超絶な大暴騰を記録しました。チャート上には巨大な窓が開き、通常の取引ではあり得ない異常値が連続して記録されたのです。
この急激すぎる価格変動は、個人投資家が頼りにしていた強制ロスカット機能を完全に無力化させました。売り注文をぶつける相手が存在しないため、あらかじめ設定していた損切りラインを数百pips以上も下方乖離(スリッページ)したレートで約定。口座残高を瞬時に使い果たしただけでなく、マイナス残高となってFX会社から巨額の支払いを請求されるスイスフランショック追証(ロスカット不成立未収金)が続出しました。
ネット上の掲示板やSNSには、「預けた資金がゼロになったどころか、数千万円の追証請求書が届いた」「一夜にして自己破産するしかない」といった生々しい悲鳴が溢れかえりました。一般社団法人金融先物取引業協会の開示データによると、国内FX業者だけでも個人・法人合わせて数十億円規模の未収金(顧客の借金)が発生。さらに海外では、英国の名門ブローカーであったアルパリ(Alpari UK)が巨額の顧客未回収金を抱えて即座に経営破綻へ追い込まれ、米FX大手FXCMも深刻な債務超過に陥り救済融資を受けるなど、金融業界の根幹を揺るがす大惨事となったのです。
【データ比較】スイスフランショックが金融界に与えた衝撃の全貌
スイスフランショックがいかに異常な市場環境であったかを、平時の為替市場や他の金融ショックと比較した客観的データで整理します。
| 項目 | スイスフランショック(2015年) | 一般的な相場急変(リーマン等) | 編集部の分析・評価 |
|---|---|---|---|
| 価格変動スピード | わずか数分〜20分間で約30〜40%の変動 | 数日〜数週間かけて段階的に下落 | 人為的なアルゴリズムすら追従不可能な瞬間的崩壊 |
| 市場の流動性 | 主要銀行が提示停止、完全枯渇状態 | スプレッドは拡大するが取引自体は成立 | 「買いたい人がゼロ」となり価格形成が破綻 |
| ロスカットの有効性 | 機能不全(数百pips以上スリップして約定) | 若干のスリップを伴いつつも概ね成立 | 「ロスカットがあるから安心」という前提の完全崩壊 |
| ブローカーへの被害 | 英アルパリ破綻、FXCM救済融資、国内未収金多発 | 収益悪化はあるが即日破綻は稀 | 顧客のマイナス残高を業者が回収できず連鎖破綻 |
一般に知られていない盲点とネットの誤解|ゼロカットシステム神話の崩壊
スイスフランショックを巡っては、ネット上で多くの誤解や過信が散見されます。その代表例が「海外FXのゼロカットシステムを利用していれば絶対に安全だった」という言説です。
ゼロカットシステムとは、相場の急変で口座残高がマイナスになってもFXブローカー側が損失を補填し、借金をゼロにしてくれる仕組みを指します。しかし、スイスフランショックの現場では、このシステムすら万能ではありませんでした。顧客の損失があまりに天文学的であったため、補填を行うはずのブローカーそのものが即日倒産してしまい、預けていた元本資金ごと吹き飛んでしまった事例が起きたからです。
また、一部のブローカーでは「異常事態における例外条項」を盾に、約定レートを後から不当に書き換えるトラブルも多発しました。国内FXの追証リスクはもちろんのこと、海外FXのゼロカット頼みの超ハイレバレッジトレードであっても、ブローカーの信用リスク(カウンターパーティーリスク)という別の落とし穴が存在することを、この事件は証明しています。
【プロの結論】相場急変に挑む人・慎重になるべき人の判断基準
金融市場において「100%確実な壁」など存在しないことを痛感させたスイスフランショック。この教訓を胸に刻むべき投資家と、市場と距離を置くべき人の基準は明確です。
▼相場に向いている人(生き残れる投資家)
- 中央銀行や著名アナリストの発言を盲信せず、常に「最悪のシナリオ(ブラックスワン)」を織り込んでポジションを管理できる人
- ロスカットが数百pips滑っても口座資金が致命傷を負わないよう、実効レバレッジを低水準(1〜3倍程度)に抑えている人
- 特定通貨の政策ペッグや歪みに過剰な資金を集中させず、資産を複数アセットに分散できる人
▼相場への参加を慎重に考えるべき人(退場リスクが高い人)
- 「ここまで下がったら絶対に買い」「国が支えているから負けない」という根拠のない安全神話を信じて全力レバレッジをかける人
- ストップロス(損切り注文)さえ置いておけば、口座残高以上の借金は背負わないと思い込んでいる人
- 一度の強制ロスカットで資産の大半を失うような資金管理を行っている人

【2026年現在の視点】スイスフラン相場の今と相場急変を生き残るリスク管理術
事件から10年以上が経過した2026年現在においても、スイスフランは依然として世界屈指の「有事の安全通貨」として強い存在感を誇っています。しかし、スイス中銀はかつてのような固定的な為替介入ラインを設ける手法を放棄し、状況に応じた機動的な市場介入と金利調整へと舵を切りました。
投資家が得るべき最大の教訓は、「市場の流動性は、最も必要な瞬間に一瞬で蒸発する」という冷厳な事実です。チャートが平穏に見える時ほど、水面下では歪みが蓄積しています。予期せぬ政策変更、地政学リスク、アルゴリズムの暴走など、現代の電子取引市場では人間の認知速度を超えたクラッシュが常に起こり得ます。
どれほど強固に見える防衛ラインであっても、ポジションサイズを抑え、最悪の約定拒否やスリッページを想定した資金管理を徹底すること。それこそが、市場から一発退場させられないための唯一無二の防壁です。
【スイス フラン ショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはなぜ起きたのですか?
A1:スイス国立銀行(SNB)が2011年から続けていた「1ユーロ=1.20スイスフラン」の上限防衛(無制限為替介入)を、2015年1月15日に予告なしで電撃撤廃したためです。ECBの大規模量的緩和を前に、ユーロを無制限に買い支えることが自国の財務健全性を著しく損なうと判断したことが直接の理由です。
Q2:個人投資家が借金を背負うことになったのはなぜですか?
A2:発表直後に買い注文が市場から完全に消滅し、価格が垂直落下したためです。通常の損切り(ロスカット)注文が指定レートで約定せず、数十円も大幅に離れた不利なレートで強制決済された結果、口座資金を大きく超えるマイナス残高(未収金・追証)が発生しました。
Q3:なぜ海外大手業者のアルパリは破綻したのですか?
A3:顧客の多くがユーロ/スイスフランの買いポジションを持っていたため、瞬間的な大暴落によって天文学的なマイナス残高が発生しました。顧客から資金を回収することができず、その未回収損失をブローカー自身が肩代わりしきれなくなったため、破産手続きに入らざるを得なくなりました。
Q4:現在のスイスフラン相場でも同じようなショックは起こり得ますか?
A4:現在スイス中銀は固定的な防衛ラインを設定していないため、全く同一の形でのペッグ崩壊リスクは低減しています。しかし、地政学リスクや中銀のサプライズ発表による流動性枯渇と急変動リスクは常に存在するため、過度なレバレッジを避ける資金管理が不可欠です。
まとめ:金融市場の歴史的教訓から学ぶべきリスクの本質
スイスフランショックは、単なる一通貨の急変劇ではなく、「中央銀行の介入は破綻しない」「ロスカットがあるから安心だ」という市場参加者の慢心と盲点を容赦なく打ち砕いた歴史的事件でした。
流動性が消失した瞬間、あらゆるシステムや理論は無力化します。相場の世界で長く生き残るために最も重要なのは、利益を最大化する手法ではなく、市場の「絶対」を疑い、最悪のブラックスワンが飛来した際にも破滅を回避できる冷徹なリスク管理の姿勢です。 (出典: スイス フラン ショック(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
